La asesoría te reenvía un titular sobre el aplazamiento a 2028 y tienes a medias el cambio de programa de facturación. Con Verifactu 2027 la respuesta corta está en el BOE: hoy valen las fechas de 2027, y la Agencia Tributaria las sigue dando en su nota informativa. Más abajo tienes tu fecha según cómo tributas, qué tendría que pasar para que cambie y qué conviene hacer mientras tanto.
Qué fechas de Verifactu 2027 valen hoy
Las fija el Real Decreto-ley 15/2025 (BOE del 03/12/2025), que modificó los plazos del Real Decreto 1007/2023, el reglamento de los sistemas informáticos de facturación. El Congreso lo convalidó el 11/12/2025 y sigue vigente.
La nota informativa de la Agencia Tributaria sobre el plazo de adaptación mantiene esas dos fechas después del anuncio de Hacienda. Busca tu fila:
| Cómo tributas | Programa adaptado | Qué cambia con el anuncio de 2028 |
|---|---|---|
| Impuesto sobre Sociedades | Antes del 01/01/2027 | Nada hasta que se publique una norma |
| Autónomo en IRPF con actividad económica | Antes del 01/07/2027 | Nada hasta que se publique una norma |
| No residente con establecimiento permanente | Antes del 01/07/2027 | Nada hasta que se publique una norma |
| Entidad en atribución de rentas con actividad | Antes del 01/07/2027 | Nada hasta que se publique una norma |
Qué anunció Hacienda sobre el aplazamiento
El 05/10/2026 el Ministerio de Hacienda publicó una nota informativa sobre Veri*Factu en la que anuncia que quiere aplazar las obligaciones pendientes «hasta octubre de 2028». La idea es que coincidan con la factura electrónica obligatoria entre empresas para quien facture hasta 8 millones de euros.
Para que ese aplazamiento cuente hace falta una norma en el BOE que cambie las fechas del Real Decreto-ley 15/2025, y esa norma todavía no existe. Hasta entonces, el anuncio es una intención. Cuando se apruebe, lo verás en el BOE y en la nota de la AEAT.
Mientras el BOE no diga otra cosa, la sociedad tiene hasta el 01/01/2027 y el autónomo hasta el 01/07/2027. Si planificas con esas fechas y al final llega el aplazamiento, te sobrará margen; al revés, te faltará.
Qué se mantendría aunque se apruebe
Según la misma nota de Hacienda, los requisitos de integridad, trazabilidad e inalterabilidad seguirían en pie. Están en el artículo 29.2.j de la Ley General Tributaria desde la Ley 11/2021, y el reglamento concreta cómo se cumplen: registros de facturación con huella encadenada y un código QR en cada factura y en cada ticket.
Tampoco cambia la elección de modalidad. En VERI*FACTU el programa envía los registros a la AEAT; en la modalidad no VERI*FACTU los firma, los conserva y lleva un registro de eventos. Las dos son legales, y si eliges VERI*FACTU, la opción dura al menos hasta el final del año natural (artículo 16.5 del reglamento).
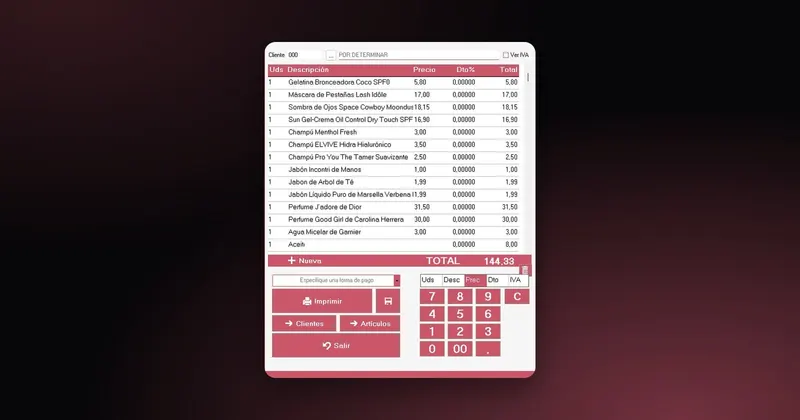
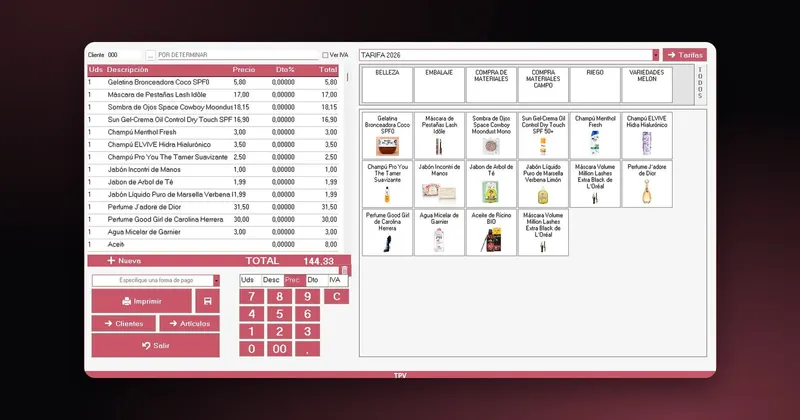
En Facturacom cada factura se emite con su QR y su registro conforme a la norma, y el TPV saca los tickets y las facturas simplificadas con su QR. Qué ve tu cliente al escanearlo lo tienes en el código QR de las facturas Veri*Factu.
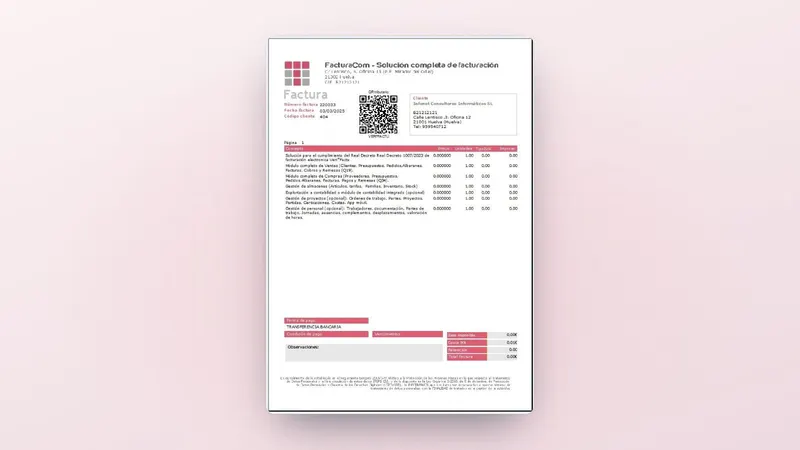
Si con tu programa actual nadie te sabe decir si genera el registro y el QR de cada factura y de cada ticket del mostrador, pide una demo de Facturacom y lo ves emitido en pantalla antes de decidir.
Cuándo Verifactu es obligatorio para ti y qué hacer hasta entonces
Si eres una sociedad
Te quedan menos de dos meses para el 01/01/2027. Esperar al aplazamiento es apostar a que salga una norma antes de fin de año; si no sale, el cambio de programa te coincide con el cierre del ejercicio. Estos pasos conviene cerrarlos en noviembre:
- Pregunta a tu proveedor si el programa está adaptado al Real Decreto 1007/2023 y dónde está su declaración responsable. Según el artículo 13 del reglamento, tiene que constar de modo visible en el propio programa. La AEAT no homologa ni certifica programas: responde el productor.
- Decide con tu asesoría la modalidad, VERI*FACTU o no VERI*FACTU.
- Si vas a cambiar de programa, deja claro qué datos te llevas: clientes, artículos, tarifas y saldos.
Si eres autónomo
Tu fecha es el 01/07/2027. Ese margen sirve para hacer el cambio fuera de tu temporada fuerte y probar el programa con facturas reales antes de que cuente. Las dudas de siempre (facturar a mano, la hoja de cálculo, el recargo de equivalencia) las tienes en autónomos y Veri*Factu: dudas frecuentes.
A quién no le afecta ninguna de las dos fechas
Las preguntas frecuentes de la AEAT sobre el ámbito de aplicación, actualizadas a 21/10/2026, dejan fuera del reglamento a quien:
- factura todo a mano, sin ningún programa;
- lleva los libros por el SII;
- tiene el domicilio fiscal en el País Vasco, donde rige TicketBAI, o en Navarra con normativa foral;
- tiene una resolución de no aplicación.
Canarias, Ceuta y Melilla sí están incluidas. Si te ves en la lista, el debate entre 2027 y 2028 no va contigo.
Dónde encaja la factura electrónica entre empresas
Va por su propia norma, el Real Decreto 238/2026. Su plazo empezó a contar el 06/10/2026 con la Orden HAC/1028/2026: 12 meses para quien facture más de 8 millones de euros y 24 meses para el resto, aproximadamente octubre de 2028. De ahí viene la intención de Hacienda de juntar las dos fechas. Lo que se sabe de ella lo tienes en factura electrónica obligatoria entre empresas.
Qué hacer esta semana
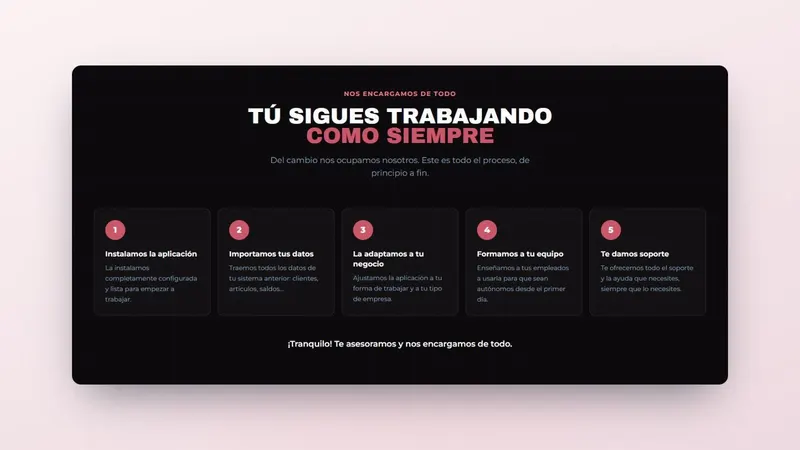
Si decides cambiar, el paso a Facturacom tiene cinco fases: instalamos la aplicación, importamos tus datos del sistema anterior, la adaptamos a tu negocio, formamos a tu equipo y te damos soporte. El detalle está en cómo cambiar de programa de facturación.
- Apunta tu fecha de la tabla: 01/01/2027 si eres sociedad, 01/07/2027 si eres autónomo.
- Pide a tu proveedor la declaración responsable del programa y decide la modalidad con tu asesoría.
- Si vas a cambiar, cuéntanos cómo facturas y solicita una demo en el formulario de abajo: te contactamos en menos de 1 día laborable, con la migración de tus datos y la formación incluidas.