Si vendes en mostrador y también facturas a empresas, tarde o temprano te toca decidir qué documento entregar: el ticket de siempre, que legalmente es una factura simplificada, o una factura completa con todos los datos del cliente. No es una cuestión de gusto. El Reglamento de facturación (Real Decreto 1619/2012) fija cuándo puedes usar la simplificada y cuándo no, y equivocarte tiene consecuencias para ti y para tu cliente, que puede quedarse sin poder deducir el IVA. Aquí tienes las reglas, los casos dudosos y una forma práctica de organizarlo.
Qué es cada una
La factura completa (u ordinaria) es la que recoge todos los datos del artículo 6 del Reglamento: número y serie, fecha, datos completos de quien emite y de quien recibe (nombre, NIF y domicilio), descripción de la operación, base imponible, tipo de IVA y cuota por separado, entre otros.
La factura simplificada es la heredera del antiguo ticket. Según el artículo 7, basta con que lleve número y serie, fecha de expedición, NIF y nombre del emisor, identificación de lo vendido, tipo de IVA aplicado (puede añadir «IVA incluido») y el importe total. No exige los datos del cliente.
Las dos son facturas a todos los efectos. La diferencia está en cuánta información llevan y, por tanto, en para qué sirven.
Cuándo puedes emitir factura simplificada
El artículo 4 del Reglamento permite la factura simplificada en estos casos:
- Importe de hasta 400 euros, IVA incluido, sea cual sea tu actividad.
- Cuando tengas que emitir una factura rectificativa, también puedes hacerlo en formato simplificado.
- Importe de hasta 3.000 euros, IVA incluido, si la operación está en la lista del artículo 4.2. Entre otras: ventas al por menor, ventas o servicios a domicilio del consumidor, transporte de personas, hostelería y restauración, peluquería e institutos de belleza, uso de instalaciones deportivas, aparcamiento, tintorería y lavandería.
Ojo con lo que el Reglamento entiende por «venta al por menor»: la entrega de bienes a quien los compra como consumidor final, no como empresario. Si lo que vendes son productos que, por sus características, se usan sobre todo en un negocio, no cuenta como venta al por menor aunque la hagas en mostrador.
Además, la Agencia Tributaria puede autorizar la factura simplificada en otros supuestos cuando las prácticas de un sector lo justifiquen (artículo 4.3).
Cuándo tiene que ser completa
Hay operaciones en las que la simplificada no vale nunca, aunque el importe sea pequeño. El artículo 4.4 excluye, entre otras, las entregas intracomunitarias de bienes exentas y determinadas ventas a distancia. Fuera de esos casos, conviene tener claras tres situaciones habituales:
- El importe supera el límite. Por ejemplo, un servicio profesional de 600 euros, o una venta de 3.500 euros en una tienda, necesita factura completa.
- El cliente es una empresa o un autónomo y la necesita para deducirse el IVA. Aquí hay matiz: no siempre hace falta pasar a factura completa (lo vemos en el siguiente apartado).
- Trabajas con empresas de forma habitual. Aunque la ley lo permita, emitir simplificadas a clientes profesionales suele generar peticiones de cambio y retrasos en el cobro.
Si el cliente es empresa: la simplificada «cualificada»
El artículo 7.2 del Reglamento prevé que, cuando el destinatario sea un empresario o profesional y lo pida, la factura simplificada incluya además su NIF y domicilio y la cuota de IVA desglosada. Es lo que se suele llamar factura simplificada cualificada, y con ella el cliente puede deducirse el IVA. Lo mismo ocurre cuando un particular la necesita para ejercer un derecho de tipo tributario (artículo 7.3).
Si ya entregaste un ticket y el cliente vuelve pidiendo una factura completa, puedes emitirla en sustitución del ticket. El artículo 15.6 aclara que esa factura no es rectificativa, siempre que la simplificada original cumpliera los requisitos del artículo 7.1. Lo correcto es que la nueva factura haga referencia al ticket al que sustituye, para que la misma venta no quede contada dos veces.
Un dato que te afecta a partir de la factura electrónica entre empresas: el Real Decreto 238/2026, que la desarrolla, deja fuera de la obligación las operaciones documentadas con factura simplificada, salvo precisamente estas simplificadas cualificadas del artículo 7.2.
Errores frecuentes
| Error | Qué pasa | Cómo evitarlo |
|---|---|---|
| Usar la misma serie para tickets y facturas completas | El artículo 7.1.a) obliga a series separadas si en el mismo año emites de los dos tipos | Una serie para el TPV y otra para las facturas completas |
| Superar el límite de importe con una simplificada | El documento no cumple los requisitos y el cliente puede tener problemas para deducir | Revisar el total antes de cerrar la venta |
| Hacer una factura completa duplicando la venta del ticket | La misma operación queda registrada dos veces | Emitirla en sustitución, identificando el ticket |
| Dar ticket sin desglosar a una empresa que lo pide | El cliente no puede deducirse el IVA | Añadir NIF, domicilio y cuota (artículo 7.2) |
Qué cambia con Veri*Factu
Las reglas de cuándo usar cada tipo siguen siendo las del Reglamento de facturación. Lo que cambia es el programa con el que las emites. Si usas un sistema informático de facturación, las facturas simplificadas entran en el Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023) igual que las completas: cada ticket genera su registro y lleva su código QR. La Agencia Tributaria lo aclara en sus preguntas frecuentes: una caja registradora que emite facturas simplificadas es un sistema informático de facturación, y los resúmenes de caja al final del día no sustituyen a esos registros.
Para organizarte, una lista breve:
- Decide qué operaciones de tu negocio entran en el artículo 4.2 y cuál es tu límite (400 o 3.000 euros).
- Separa series: tickets por un lado, facturas completas por otro, y rectificativas en su propia serie.
- Ten a mano los datos de los clientes habituales que son empresa para no teclearlos en cada venta.
- Cuando sustituyas un ticket por una factura, deja constancia del ticket sustituido.
Cómo lo resuelve FacturaCom
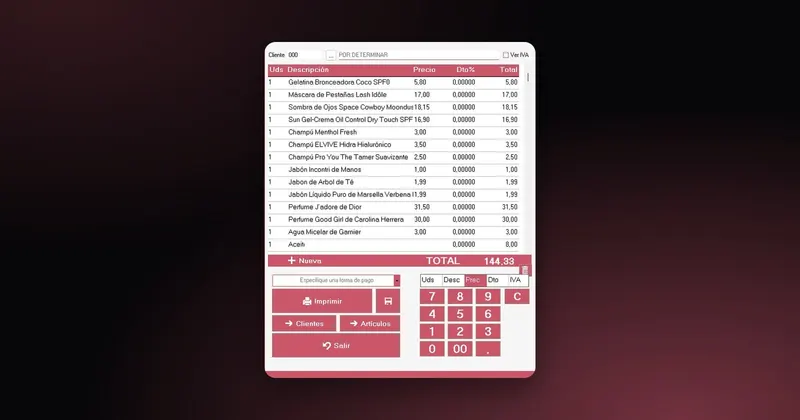
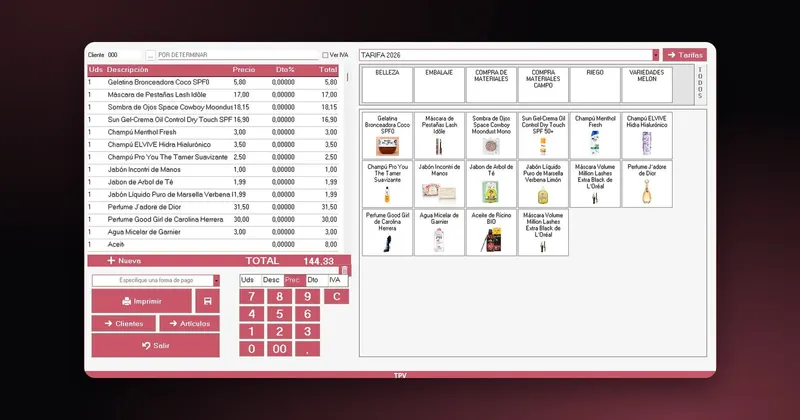
En FacturaCom el mostrador y la oficina están en el mismo programa. El TPV emite tickets y facturas simplificadas con su QR, con venta rápida y lectores de códigos de barras, y el módulo de Ventas se encarga de las facturas completas, los cobros y el envío por correo. Todo cumple con Veri*Factu y se emite con su registro conforme a la norma. Puedes ver los cuatro módulos de FacturaCom o repasar qué exige Veri*Factu a tu programa de facturación.